O custo da qualidade reúne recursos usados para prevenir e avaliar falhas e os custos gerados quando requisitos não são atendidos. Para medir esse custo de forma útil, classifique prevenção, avaliação, falhas internas e falhas externas, defina períodos e regras de apropriação e elimine dupla contagem. O objetivo é localizar oportunidades e acompanhar decisões; não é aumentar a inspeção nem produzir um número sem ligação com as causas do processo.
Quais custos entram na análise
A ASQ descreve quatro categorias tradicionais. Prevenção inclui atividades para evitar problemas, como planejamento, qualificação e desenho de controles. Avaliação cobre atividades para verificar conformidade, como inspeção, testes e auditorias. Falha interna é identificada antes da entrega, por exemplo retrabalho ou descarte; falha externa aparece depois, como devolução, assistência, reclamação ou correção de serviço. A fronteira exata deve ser definida pela organização.
O custo da má qualidade costuma destacar as parcelas de falha, enquanto o custo total da qualidade considera prevenção e avaliação também. Não confunda custo da qualidade com orçamento do departamento de qualidade: perdas podem ocorrer em produção, compras, atendimento, logística e sistemas. Inclua apenas atividades e eventos com regra clara, para que a análise seja compreensível para finanças e para as equipes operacionais.
Defina o escopo e a decisão que o relatório apoiará
Escolha produto, serviço, unidade, processo e período. Pergunte que decisão será tomada: reduzir retrabalho em uma etapa, avaliar recorrência de devoluções, comparar alternativas de prevenção ou tornar visível o custo de uma ocorrência que hoje fica dispersa. Sem uma pergunta, a lista de contas vira inventário estático e não orienta ação.
Defina unidade monetária, moeda, tratamento de horas, custos indiretos e critérios de inclusão. Se uma ocorrência já está incluída em custo de retrabalho e em crédito ao cliente, estabeleça se ambos representam eventos diferentes ou se há duplicidade. Preserve a origem do dado e os critérios de estimativa. Explique o que não foi medido, em vez de preencher lacunas com um fator arbitrário.
Monte um dicionário para classificar os dados
Crie uma descrição curta para cada categoria e exemplos que ajudem quem registra. Uma hora dedicada a validar um processo novo pode ser prevenção; uma inspeção de recebimento pode ser avaliação; a correção interna de um pedido antes da aprovação pode ser falha interna; a substituição de um serviço após reclamação pode ser falha externa. A classificação depende do propósito da atividade e da regra contábil adotada.
Associe cada item a fonte, responsável, frequência, unidade, fórmula e controle contra duplicidades. Se a empresa não separa uma conta contábil específica, use um registro auxiliar com rastreabilidade. Não altere a contabilização oficial para encaixar uma apresentação gerencial. Documente como os valores serão conciliados e revisados por quem responde pelos dados financeiros.
Como organizar a coleta sem distorcer os custos
Comece com categorias observáveis e campos mínimos: data, processo, tipo de ocorrência, quantidade, esforço, material, destino e evidência. Use registros já existentes quando forem confiáveis, mas confirme se definem o mesmo evento. Horas precisam de uma regra transparente de custo; material descartado deve considerar o método contábil aplicável; impacto de atraso ou reputação pode permanecer fora da soma financeira quando não houver método defensável.
Separe valor medido de estimativa e marque a confiança da informação. Faça conferências amostrais e reconcilie totais com as fontes. Se uma equipe começa a registrar mais após uma campanha de melhoria, a elevação inicial pode refletir visibilidade maior, e não piora real. Acompanhe mudanças na qualidade do registro para interpretar tendências com cuidado.
Exemplo hipotético: falhas em pedidos de compra
Imagine, hipoteticamente, uma organização que identifica pedidos devolvidos por falta de informação. Ela registra o tempo de correção como falha interna, o esforço de revisar o formulário como prevenção e a checagem adicional antes do envio como avaliação. Um pedido cancelado após compromisso com fornecedor poderia configurar uma consequência externa, desde que a empresa defina e comprove esse custo.
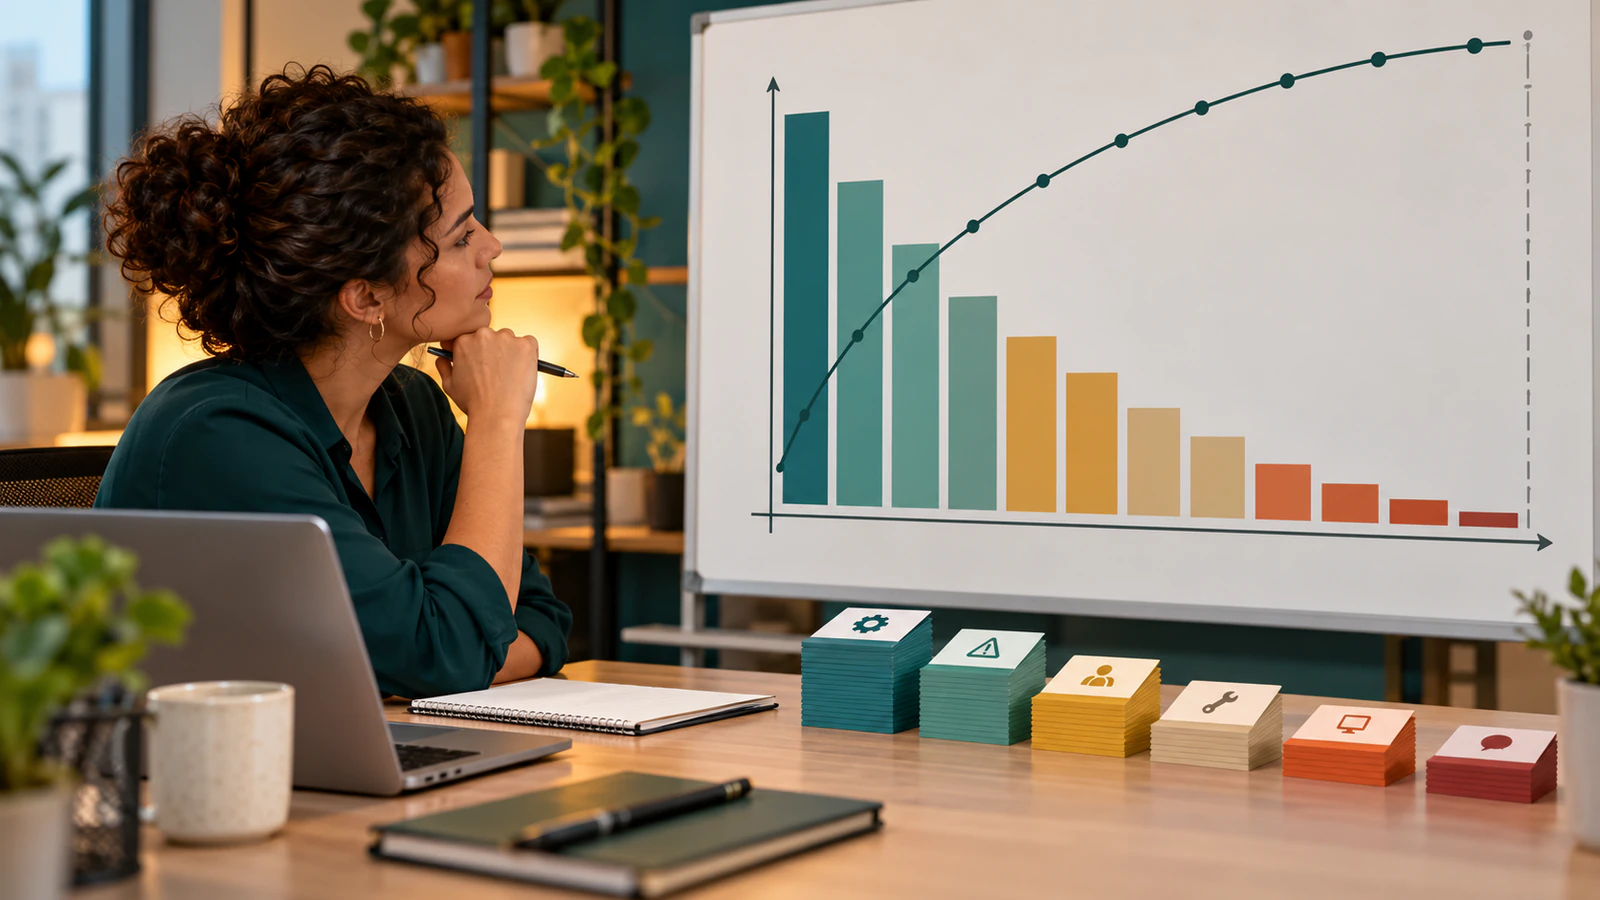
A equipe compara causas por processo, conta ocorrências e reúne estimativas com a área financeira. Um gráfico de Pareto pode organizar categorias de maior valor ou frequência, desde que a métrica esteja clara; a empresa pode consultar o guia de diagrama de Pareto. Os valores do exemplo são hipotéticos e não representam benchmarks ou economias esperadas.
Interprete os quatro grupos em conjunto
Uma redução isolada da avaliação pode indicar eficiência, mas também pode significar que um controle necessário foi retirado. Mais prevenção pode elevar o custo em um período e diminuir falhas posteriormente. Compare categorias ao longo do tempo e pergunte qual mecanismo mudou. Um total menor só é desejável quando qualidade, segurança, conformidade e experiência do cliente continuam atendidas.
Use as categorias para formular perguntas, não para atribuir culpa. Se falhas internas caem enquanto reclamações aumentam, verifique se a detecção foi empurrada para depois da entrega. Se o retrabalho aparece em múltiplas contas, revise a classificação. Um custo de qualidade consistente complementa registros de não conformidade e investigação de causa raiz.
Em serviços e rotinas administrativas, os custos podem aparecer como horas de reabertura, solicitações duplicadas, cancelamentos, compensações ou conferências adicionais. Determine se a mesma ocorrência gerou mais de uma consequência e como cada uma será registrada. Uma hora de retrabalho e uma taxa financeira podem ser duas parcelas legítimas quando representam recursos diferentes; repetir a mesma hora em duas rubricas distorce o total.
Também é útil separar valor observado, estimado e evitado. Um custo potencial que não ocorreu não deve entrar como perda realizada. Se a equipe projeta uma economia, apresente premissas e método separado do histórico. A revisão com finanças, operação e qualidade reduz divergências sobre o que significa “economizar” e mantém clara a distinção entre caixa, custo de oportunidade e impacto operacional.
Priorize melhorias com evidências
Combine impacto financeiro com risco, frequência, efeito sobre clientes e possibilidade de agir. Um evento raro e grave pode exigir atenção mesmo que não lidere o total histórico. O custo não substitui análise técnica, requisitos legais ou avaliação de segurança. Para cada oportunidade, descreva a causa a investigar, o controle atual, a ação possível, o responsável e como verificar resultado.
Teste a mudança em escala apropriada e acompanhe prevenção, avaliação e falhas depois da implementação. A ASQ apresenta custo da qualidade como forma de examinar o uso de recursos e identificar áreas de ação; relatórios recentes da ASQE também tratam o modelo como estrutura para discutir melhoria. Esses materiais não oferecem uma economia garantida para uma empresa específica, então evite transformar exemplos externos em metas locais.
Mantenha governança e evite armadilhas
Defina quem mantém a taxonomia, quem valida estimativas e quem aprova mudanças nas fórmulas. Treine as pessoas para classificar eventos de modo consistente e faça revisões quando processo, produto ou sistema mudar. Evite criar uma competição entre áreas, pois pode incentivar subnotificação, transferência de custos ou cortes em prevenção sem avaliar o risco.
Revise se o relatório ainda responde à decisão original. Se duas categorias não levam a ações diferentes, considere simplificar; se uma perda relevante não tem fonte, crie um método de coleta antes de estimá-la. Feche cada análise com decisão e acompanhamento. O valor do indicador está em tornar custos evitáveis discutíveis e orientar um experimento, não em exibir precisão que os dados não sustentam.