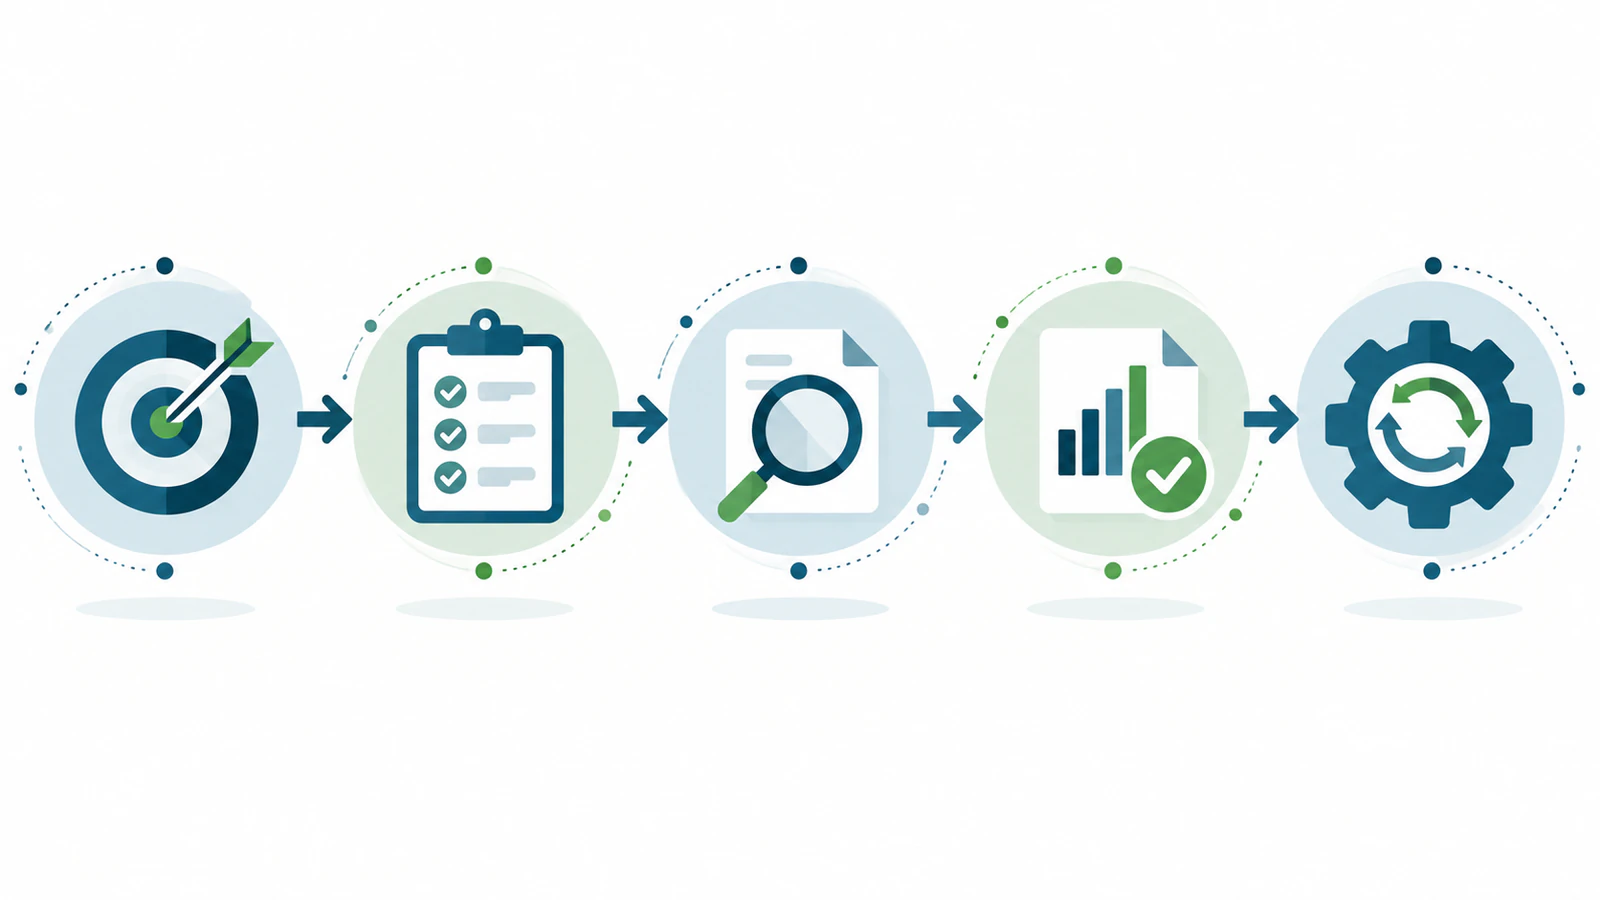
Uma auditoria de processo verifica, com evidências, como uma atividade funciona em relação a critérios definidos e se os controles ajudam a alcançar o resultado pretendido. Para planejar uma, delimite um processo, estabeleça objetivo e critérios, prepare perguntas abertas, selecione uma amostra adequada e registre fatos verificáveis. Depois comunique os achados com clareza e acompanhe as ações acordadas. Uma auditoria não é uma busca por culpados, inspeção de cada transação nem garantia automática de conformidade total: conclusões dependem do escopo, das evidências e da amostragem usada.
O que é uma auditoria de processo
A ASQ descreve auditoria de processo como avaliação de uma operação ou método em relação a instruções ou requisitos previamente definidos, incluindo recursos, métodos, ambiente e medidas. Isso é diferente de examinar apenas um produto final ou revisar o sistema de gestão inteiro. O recorte pode acompanhar uma etapa específica ou o caminho entre entradas, atividades, controles e saídas, conforme o objetivo.
Antes de iniciar, indique se a auditoria avaliará conformidade, efetividade, riscos ou oportunidades de melhoria. Uma pergunta ampla como “a equipe está fazendo tudo certo?” é difícil de verificar. Uma pergunta mais delimitada pode ser “as solicitações são aprovadas pelo papel designado antes de a compra ser emitida?”. A resposta dependerá de critérios que precisam ser conhecidos pelos participantes.
Defina escopo, objetivo e critérios
O escopo informa unidade, etapa, período e exclusões. O objetivo explica por que a verificação está sendo feita. Critérios podem vir de procedimento interno, contrato, requisito aplicável, padrão ou especificação técnica. Cite a versão e o trecho pertinente para que auditores e área auditada trabalhem com a mesma referência. Não invente requisito durante a entrevista e não trate uma preferência pessoal como critério formal.
Identifique interfaces que possam mudar a leitura: quem fornece a entrada, quem aprova, que sistema é usado e quem recebe a saída. A visão SIPOC pode ajudar a delimitar fornecedores, entradas, processo, saídas e clientes. Uma instrução atualizada também pode ser útil como critério, desde que sua aplicabilidade e aprovação estejam confirmadas.
Prepare a auditoria sem escrever a conclusão antes
Reúna documentos atuais, relatórios anteriores e dados que ajudem a compreender a operação, mas mantenha abertura para o trabalho real. Monte um roteiro com perguntas sobre entradas, sequência, decisão, exceções, controles e registros. Um checklist funciona como lembrete; não deve obrigar o auditor a marcar “sim” sem entender a situação. A ASQ recomenda preparação e foco em um processo para permitir uma análise aprofundada dentro do escopo.
Escolha quem participará e explique objetivo, agenda, amostragem e forma de registro. Preserve confidencialidade conforme as regras organizacionais e limite coleta de informações pessoais ao necessário. Se o auditor executa ou administra o processo avaliado, considere como conflitos de interesse podem afetar a independência da avaliação e estabeleça salvaguardas adequadas.
Reúna evidências por observação, entrevista e registros
Evidência pode incluir observação direta, registros, dados de sistema, documentos e declarações que possam ser relacionadas aos critérios. Faça perguntas abertas: “o que acontece quando falta um documento?” e “como você sabe que a aprovação foi registrada?”. Acompanhe um caso real quando possível. Compare a resposta com o que está documentado e com a sequência que aparece nos sistemas; divergência é uma pista para examinar, não uma conclusão de culpa.
Registre referências que permitam rastrear a amostra sem guardar dados além do necessário: data, tipo de registro, etapa e critério. Escreva fatos observáveis e diferencie-os de interpretação. “Quatro dos dez casos amostrados não continham a aprovação visível no sistema consultado” é mais verificável do que “a equipe nunca aprova”. A conclusão deve manter a mesma escala da amostra e do escopo.
Use amostragem com transparência
Na maioria das auditorias operacionais, revisar cada ocorrência pode ser inviável. A amostra pode ser selecionada por período, risco, tipo de caso ou método definido pelo programa de auditoria. Explique como os itens foram escolhidos e quais limites isso cria. Uma amostra dirigida pode investigar casos críticos, mas não deve ser apresentada como estimativa estatística representativa se não tiver desenho para isso.
Se os casos variam por canal, turno ou tipo de operação, avalie se um único grupo representa o fluxo. Pode ser necessário separar a análise ou ampliar observações. A quantidade depende do objetivo, volume, risco e regras aplicáveis; evite citar um tamanho universal sem fundamento. Quando a conclusão exigir estimativa quantitativa ou alta confiança, procure orientação especializada para o desenho amostral.
Classifique achados e descreva conclusões com cuidado
Um achado relaciona evidência ao critério: o que era esperado, o que foi observado e onde está a evidência. A organização pode distinguir não conformidade, observação e oportunidade de melhoria, mas essas categorias precisam seguir suas definições internas. Se não houver critério aplicável, não classifique uma preferência como descumprimento; registre a oportunidade de tornar a regra mais clara, quando apropriado.
Discuta divergências factuais com a área antes de fechar o relatório. Uma conclusão equilibrada reconhece o que a amostra mostra e também o que não permite concluir. A lista de verificação operacional pode ser útil para conferir uma rotina, mas não substitui as evidências independentes que sustentam a auditoria.
Relate e acompanhe as ações
O relatório deve informar objetivo, escopo, critérios, período, método, amostra, achados, evidências e limitações relevantes. Use linguagem neutra e proteja informações restritas. Para cada achado que demande ação, registre responsável, prazo acordado, resposta proposta e forma de verificar a conclusão. Uma correção imediata resolve um caso; uma ação sobre a causa busca reduzir recorrência. A auditoria pode registrar ambos sem presumir que o segundo já foi eficaz.
A ASQ apresenta fases de planejamento, execução, relato e acompanhamento. O acompanhamento pode verificar se a ação foi concluída e se o resultado esperado ocorreu. A data de fechamento não deve significar apenas que um plano foi preenchido: confira evidências proporcionais ao risco. Se uma ação não puder ser implementada, documente a decisão, a justificativa e quem a aprovou conforme governança interna.
Exemplo hipotético de conferência de compras
Imagine uma auditoria de pedidos de compra de uma unidade durante um mês. O critério interno exige aprovação registrada antes da emissão. O auditor seleciona casos de diferentes semanas, consulta registros e acompanha uma solicitação em andamento. Em alguns casos não encontra o registro no local previsto; a equipe demonstra que uma integração alternativa guardava a aprovação em outro módulo.
O achado precisa distinguir ausência de aprovação de dificuldade de localizar evidência. O auditor verifica se o módulo alternativo é autorizado e se há vínculo entre pedido e decisão. Se a aprovação existiu, mas o procedimento não descreve a integração, isso aponta uma questão diferente de aprovação inexistente. O exemplo não afirma descumprimento real nem prescreve uma exigência externa.
Erros que reduzem a utilidade da auditoria
- Começar com uma conclusão desejada e procurar apenas sua confirmação.
- Usar um checklist sem associar perguntas a critérios.
- Confundir falta de registro consultado com prova de que a ação nunca ocorreu.
- Generalizar uma amostra pequena para todo o período sem justificativa.
- Transformar melhoria possível em não conformidade sem critério.
- Encerrar achados sem verificar a ação acordada.
Uma conversa respeitosa, rastreabilidade das evidências e clareza sobre limites tornam a auditoria mais útil para gestores e equipe. Se o objetivo envolve certificação, legislação ou contrato específico, confira a versão oficial aplicável e consulte profissionais responsáveis; este roteiro é informativo e não substitui avaliação especializada.